很多電商老闆每個月打開後台,只看「這個月又花了多少廣告、進了幾張訂單」,卻從來沒把帳攤開成一張損益表。結果是:營收衝得很高,月底銀行餘額卻沒變多,甚至愈做愈賠。
一張正確的損益表,能把「你到底賺不賺錢」變成一個可以被拆解、被追蹤、被修正的數字問題,也是電商財務管理的核心起點。本篇帶你把損益表的四大區塊看透,用四個步驟判讀毛利率、淨利率與行銷費用占比,並避開最常見的四個看錯誤區。看懂之後,你下個月就能從數字反推該砍哪筆開銷、該補哪個商品。
一、損益表到底是什麼:先搞懂它在回答哪三個問題
損益表(Income Statement,正式名稱是「綜合損益表」)是台灣企業依會計準則必須編製的三張主要報表之一,另外兩張是資產負債表與現金流量表。這三張報表各回答不同問題:資產負債表講「我手上有什麼」,現金流量表講「錢實際進出如何」,而損益表講的,是「這一陣子我到底賺了多少、虧在哪裡」。
一張損益表,其實就是在回答三個環環相扣的問題:
- 商品本體賺不賺錢:賣一樣商品,扣掉進貨與生產成本之後,還剩多少空間,這反映在「毛利」。
- 整個營運賺不賺錢:把倉儲、行銷、人事、金流等所有花費都算進去之後,扣完是否仍為正數,這反映在「淨利」。
- 每一塊錢營收能留下多少:同樣做一百萬生意,有人淨賺二十五萬,有人只賺五萬,差別就在營運效率,這反映在「淨利率」。
電商生意的特性,是「營收漂亮的店不一定賺錢」。廣告燒得兇、退貨率高、客單價偏低,都會造成「有量沒利」。所以比起看訂單數與營收,老闆更需要養成「看損益表」的習慣——那才是衡量一門生意健康度的正規尺。
二、拆解損益表四大區塊:收入、成本、費用與淨利
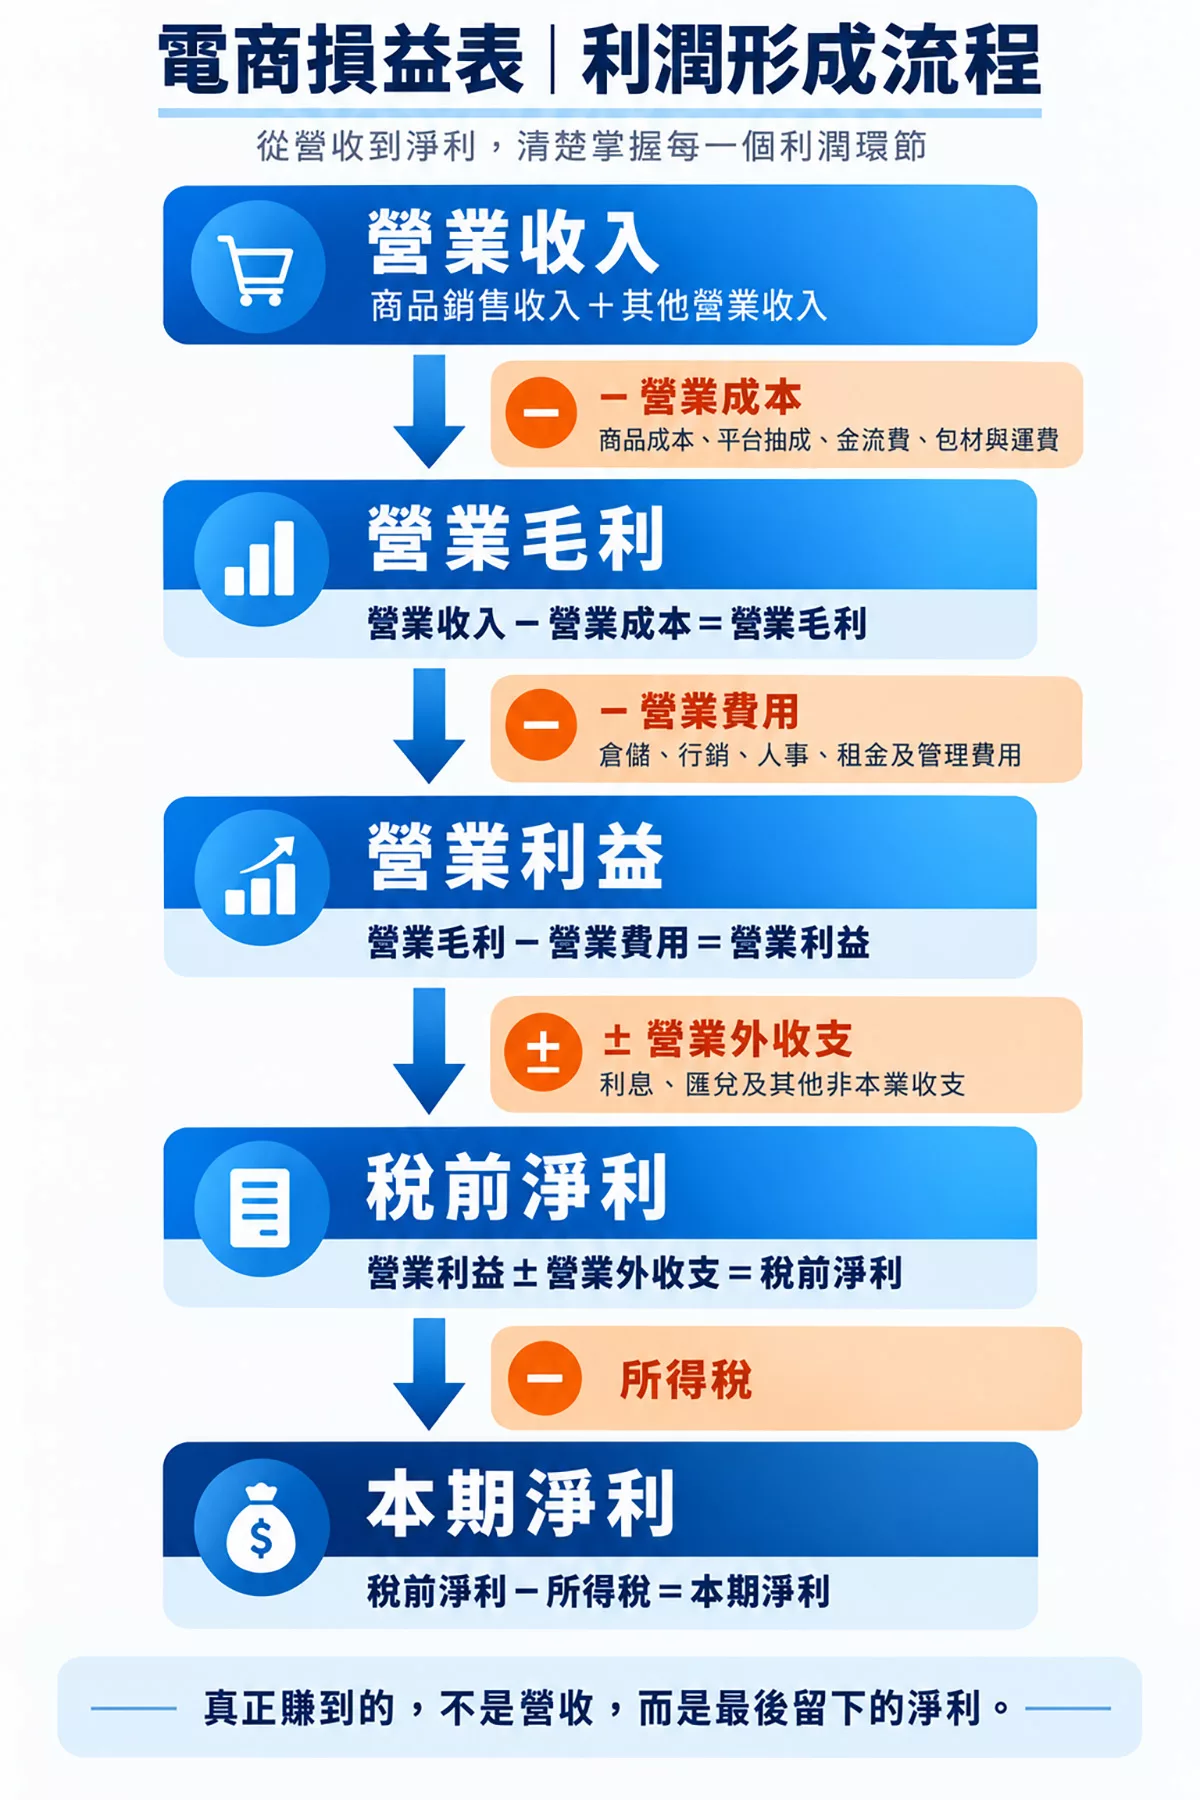
任何一張損益表,從最上面的營收,一路往下扣,最後得到最底下的淨利,中間大致可以切出四大區塊。這條「從上往下一層層扣」的骨架,就是看懂損益表最重要的直覺。
把上面四層記住之後,損益表對你就從「一張密密麻麻的表格」變成「一條被拆成四段的利潤鏈」。
三、毛利率是商品本體的獲利溫度計:怎麼算、怎麼看
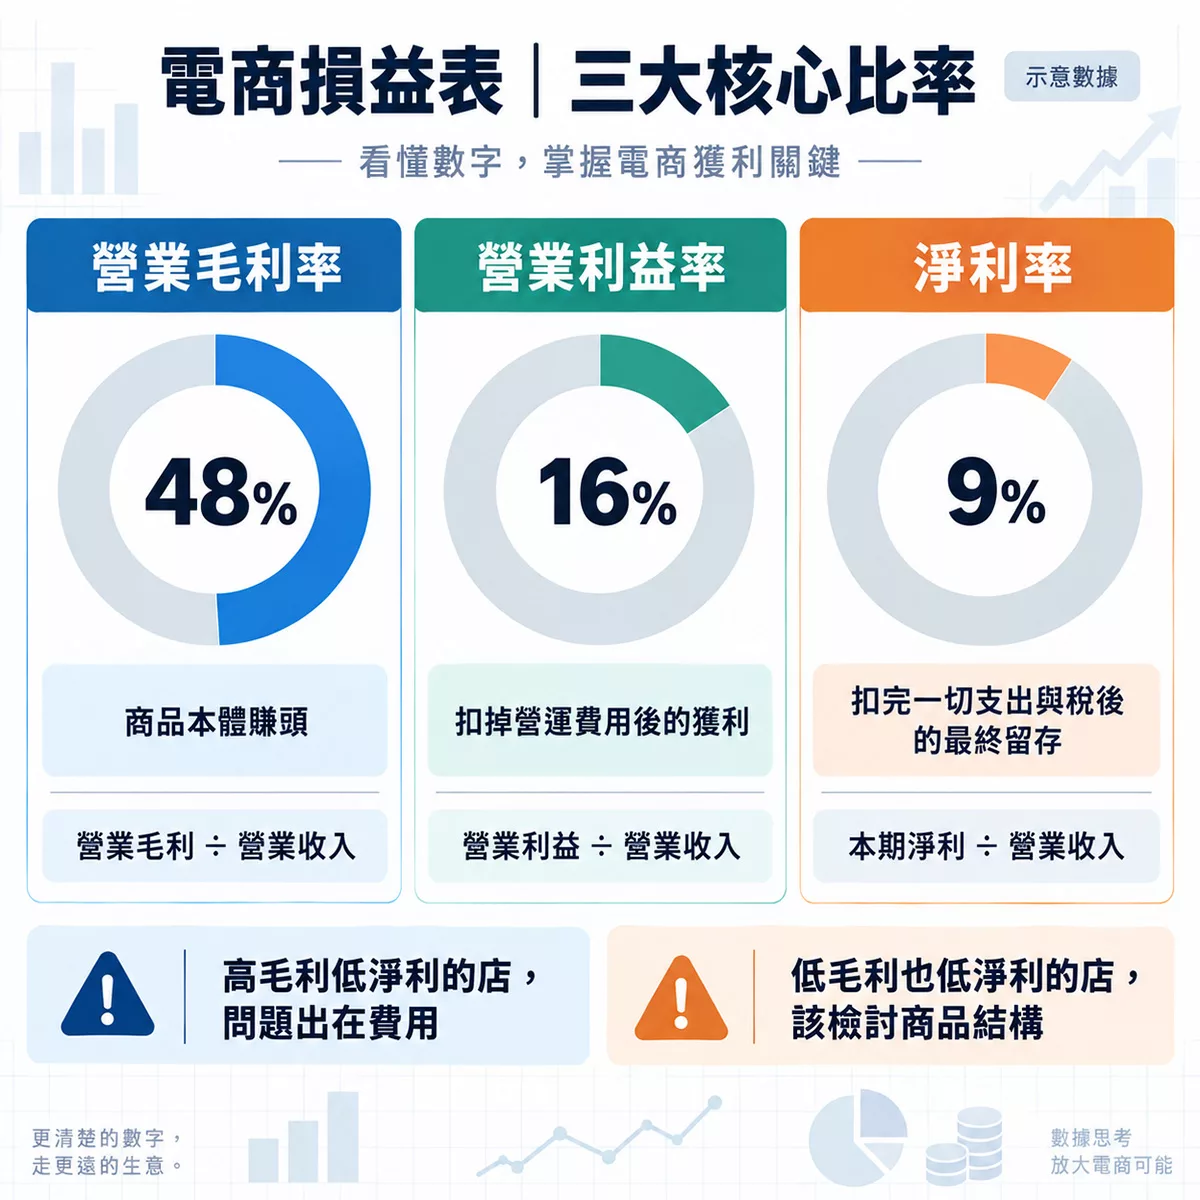
毛利率(Gross Margin)是切入損益表的第一個關鍵比率,公式是:
毛利率 =(營業收入 − 營業成本)÷ 營業收入 × 100%
它衡量的是:每收進一百元營收,扣掉直接進貨/生產成本後,還剩多少百分比的空間。打個比方,若一個商品賣五百元、進貨成本三百元,則毛利兩百元,毛利率就是40%。
判讀毛利率時,先看它和「同業合理水位」的相對位置,再看它「是否逐月變動」。毛利率突然掉了兩三個百分點,通常有三種原因,推測順序如下:
- 成本端漲價:供應商調漲、匯率波動、運費上漲,進貨成本變高卻沒同步調售價。
- 售價端鬆動:為了衝量不斷促銷、滿額折扣、參加平台活動,變相把售價壓低。
- 組合端改變:高毛利主力商品賣得少,低毛利引流商品占比變高,拉低整體平均。
因為毛利率不管人事、廣告這些「營運開銷」,它是檢視「商品體質」最純粹的鏡子。若毛利率已經薄到連一半都不到你的持續經營開銷,那不管銷量多大,都只是在幫平台與物流打工。
四、營運費用與淨利率:把錢花對地方了嗎
毛利之後,就要看營業費用。電商的營業費用大概可分四大類:
| 費用類別 | 常見項目 | 特性 | 該盯的重點 |
|---|---|---|---|
| 行銷費用 | 廣告投放、KOL/KOC、活動贊助 | 最容易被砍也最容易失控 | 行銷費用占比與廣告報酬率 |
| 物流倉儲費用 | 寄送運費、倉租、揀貨人力 | 隨訂單規模成長 | 單件物流成本是否偏高 |
| 人事與管理費用 | 薪資、系統、辦公室、金流手續費 | 固定成本高、攤平後隨量下降 | 營業費用率是否隨營收放緩 |
| 售後與退貨成本 | 退貨運費、整理費、呆帳 | 隱性、常被忽略 | 退貨率與客訴處理成本 |
淨利率(Net Margin)就是把上述成本費用全部扣完之後,每一百元營收真正留下多少,公式是:
淨利率 = 本期淨利 ÷ 營業收入 × 100%
判讀淨利率最有價值的用法,是把它和「毛利率」擺在一起看:毛利率高但淨利率低,代表營運費用吃掉了太多利潤,問題在內部效率;毛利率與淨利率都不高,則可能連商品結構都要從頭檢討。
行銷費用占比(行銷費用 ÷ 營收)是電商老闆最該逐月盯的一項,因為它直接對應你敢不敢繼續投放。一般做法不是死守某個絕對百分比,而是「設一個你賠得起的占比重心」,並用廣告報酬率(廣告帶回的毛利 ÷ 廣告花費)去驗證每一塊廣告費有沒有真的換回利潤。占比之後,行銷費用占比會隨淡旺季與新品推廣起伏,重點是看「當月的行銷費用占比,是否換來對應的毛利成長」。
五、電商判讀損益表的四個步驟
看懂結構後,接著按順序把一張損益表「看透」。四個步驟由大到小、由粗到細:
完成這四步,你才真正把「做多少生意」和「賺多少錢」分開來看——這也是電商操盤手和一般賣家最根本的差別。
六、電商與實體零售損益表差在哪:一次看懂對照
不少從實體轉電商的老闆,第一張電商損益表常覺得「哪裡怪怪的」。關鍵在於兩者的成本結構與費用型態差異很大,不能直接沿用同一套標準:
| 比較項目 | 實體零售 | 電商 | 判讀差異 |
|---|---|---|---|
| 主要營業成本 | 商品進貨、店面庫存 | 商品進貨、寄送與包材 | 電商多了「單件物流成本」,要併入成本或單列 |
| 租金占比 | 店面租金通常是最大固定成本 | 無實體店面,改為倉儲/雲端系統 | 電商固定成本較分散,規模化時攤平速度快 |
| 行銷費用 | 以品牌與活動廣告為主 | 付費廣告占比高、可即時測量 | 電商行銷費用占比波動較大、要搭配報酬率驗證 |
| 退貨與售後 | 實體退貨較少 | 七天鑑賞期讓退貨率較高 | 電商隱性退貨成本容易被低估 |
| 庫存周轉 | 店面庫存周轉較慢 | 數位商品或熱門品周轉快 | 電商需留意滯銷品占用資金 |
這張對照表提醒的重點是:電商損益表的「物流寄送成本」與「退貨成本」容易被歸錯、或被忽略,導致毛利被高估。正確做法是把「商品成本+寄送包材成本」一起算進毛利率的營業成本端,再用獨立的物流費用科目追蹤變動。若你連這些成本該怎麼切分都還在摸索,透過站內觀點專欄能找到更多電商成本拆解的文章,會很有幫助。
七、電商老闆最常看錯損益表的四個誤區
看損益表最容易出錯的地方,往往不是不會算,而是用錯心態與切分方式。以下四個誤區最常見:
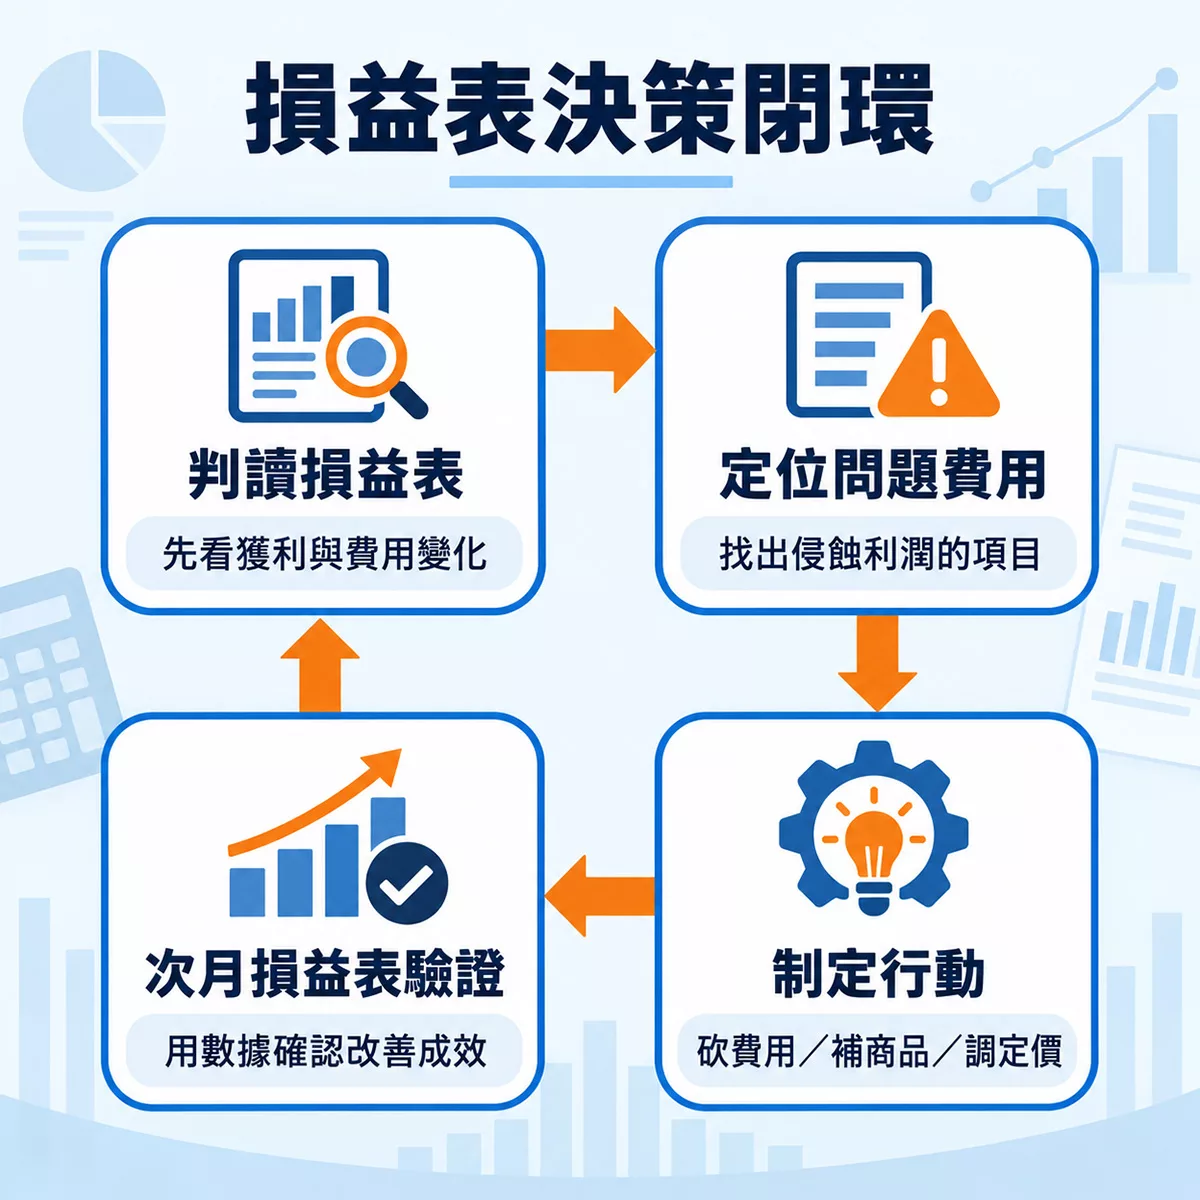
八、從損益表數字回推採購與行銷決策
看損益表的最終目的,是得到「可以行動的決策」,而不只是「知道數字」。數字會說話,端看你願不願意聽。以下把常見的數字訊號,翻譯成對應的決策:
- 毛利率下滑、來自行銷折價 → 停掉無效促銷,把資源集中到毛利較好的主力商品。
- 物流占比異常偏高 → 檢討包材規格、寄送方式與倉儲動線,或評估換物流方案。
- 人事/管理費用率攀升 → 確認是否因系統與人力未隨營收規模化,檢討自動化與委外。
- 淨利率過低但營收很大 → 暫緩衝量,先提高客單價與回購,把品質做回來再談規模。
一家店能不能賺錢,很少是單一魔法,而是這幾項費用的交互結果:物流省下來的每一塊,都是提升淨利率的實質獲利;行銷帶回的每一塊毛利,都要能覆蓋它自己花出去的廣告費。把這些決策逐一落實後,次月的損益表就是你的回饋單。