把商品賣到海外,最興奮的時刻是看到訂單進來,最煎熬的時刻卻往往是「錢怎麼還不進來」。台灣賣家經營跨境電商,出貨只是第一關,後續的收款、換匯、提領,每一步都藏著手續費與時間成本。選錯金流方案,可能讓一筆毛利率20%的訂單,被5%以上的費用吃掉大半利潤。根據2026 台灣電商趨勢報告的觀察,跨境銷售已是台灣電商業者擴張市場的重要方向,而收款效率正是決定跨境生意能否長期經營的關鍵環節。
這篇文章整理台灣賣家常用的4種跨境收款方式:第三方支付、銀行電匯、跨境收款服務與平台內建金流。我們會逐一拆解費率結構、到帳速度、申辦門檻與適用情境,並提供選擇時的決策步驟與常見誤區,幫助你在開始跨境生意之前,先把跨境金流的動線規劃清楚。
一、為什麼跨境收款是台灣賣家的第一道關卡?
先講一個真實的場景:一位在蝦皮經營多年的賣家,決定把商品放到美國Amazon上試水溫,第一批貨順利賣出,帳面上看起來獲利可觀。等到要收款時才發現,款項從Amazon結算到收款服務、再從收款服務換匯提領到台灣的銀行帳戶,中間歷經將近兩週,換匯損失加上層層手續費,實際入帳金額比預期少了將近一成。他的第一個念頭是「被平台坑了」,但其實問題出在「收款動線」從一開始就沒有規劃。
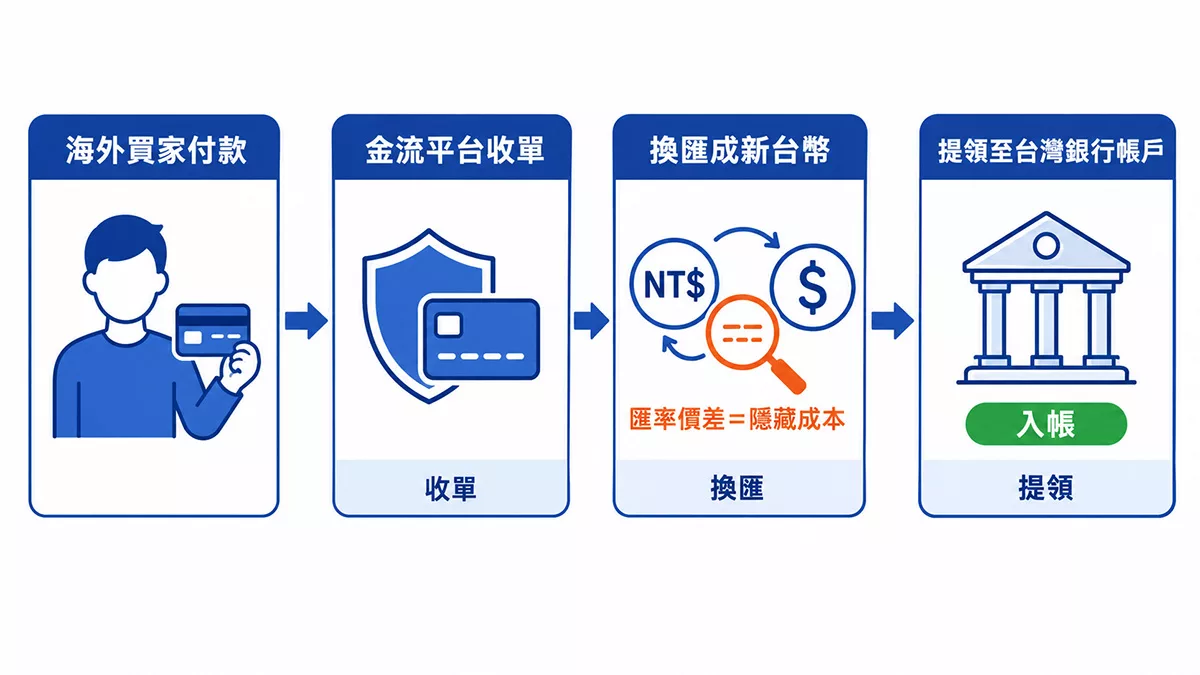
跨境收款之所以複雜,是因為它同時涉及三個環節:收單(向海外買家收取款項)、換匯(把外幣換成新台幣)、提領(把錢匯回台灣的銀行帳戶)。每個環節都可能被收取費用,而且費用結構完全不同——有的是固定手續費,有的是按交易金額抽成,有的是藏在匯率價差裡。對新手賣家來說,最容易被忽略的正是匯率價差:有些金流業者宣稱「手續費很低」,但換匯時給的匯率比市場行情差了好幾個百分點,算下來總成本反而更高。
這也解釋了為什麼同樣賣一雙鞋,有人跨境利潤能守住,有人卻越賣越虧。收款的效率與成本,直接影響現金流週轉——對中小型賣家來說,現金流往往比毛利率更致命。先搞懂每一種方案的費用從哪裡來、錢要多久才進得了戶頭,才能避免「訂單越多、現金越緊」的窘境。
二、4 種跨境收款方案一次看懂
台灣賣家目前常用的跨境收款管道,可以歸納為四大類。先看總表,再逐項深入:
| 比較面向 | 第三方支付 | 銀行電匯 | 跨境收款服務 | 平台內建金流 |
|---|---|---|---|---|
| 代表管道 | PayPal、Stripe等 | 銀行國際匯款(SWIFT) | Payoneer、PingPong等 | Amazon、Shopee等平台結算 |
| 申辦門檻 | 低,個人可申辦 | 中,需企業戶或外幣帳戶 | 中,通常需公司或賣家證明 | 低,隨平台帳號開通 |
| 收款速度 | 即時至數日 | 2–5 個工作天 | 1–3 個工作天 | 依平台結算週期而定 |
| 費用結構 | 手續費%+固定費+換匯價差 | 匯出手續費+中間行費用+電報費 | 提現手續費+換匯價差 | 平台費內含,結算費率固定 |
| 適合情境 | 官網、獨立站、小額多筆 | 大額、單筆、信任度要求高 | 跨境平台賣家、多站點收款 | 只在單一平台銷售 |
| 主要限制 | 大額易被審查、帳戶可能被凍結 | 手續費偏高、速度慢 | 部分服務對小額賣家不友善 | 鎖定單一平台、無法自主 |
先記住一個原則:沒有「最好」的方案,只有「最適合你生意型態」的方案。官網賣家與平台賣家的需求截然不同,每月10筆訂單與每月1,000筆訂單的成本結構也完全不同。接下來的章節,我們逐一拆解每一種方案的細節。
三、第三方支付:靈活但費用要精算
第三方支付(Payment Service Provider,簡稱PSP)是台灣賣家最熟悉的跨境收款方式,其中又以PayPal與Stripe最常見。對多數中小型賣家來說,賣家收款的第一個帳戶往往就是從PayPal開始,這類服務的優勢在於申辦門檻低、串接快速,消費者的付款體驗熟悉,轉換率通常比要求消費者填寫信用卡資料高出不少。
以PayPal為例,賣家接收來自台灣以外的跨國商業交易,PayPal台灣官方公告的標準費率為交易金額的4.40%加上一筆依收款幣別計算的固定費用;若收款後需要換匯或跨幣種提領,還會再產生一筆貨幣換算費用。也就是說,一筆100美元、來自美國買家的付款,實際入帳金額會低於帳面金額約5%上下,實際數字依當下匯率與固定費用而定。Stripe則採取「本地卡片與國際卡片不同費率」的設計,台灣商家申辦Stripe收款,本地發卡組織的卡片與海外卡片費率不同,費率明細以官方公告為準。
第三方支付的費用之所以「看不見」,是因為它由三個部分疊加:交易手續費(按金額抽成)、固定費用(每筆固定金額)、換匯價差(匯率與市場中間價的差距)。前兩項明明白白寫在費率表上,第三項最容易被忽略——當你以為只付了4.4%手續費時,實際入帳金額可能因為匯率被多扣了2–3%。
第三方支付的適用情境很明確:官網或獨立站、訂單金額不大但頻率高、客戶集中在少數幾個國家。如果你的生意型態是「少量大額」,例如一筆訂單數十萬元,第三方支付的百分比手續費會非常可觀,這時候銀行電匯可能更划算——這就是下一章要談的內容。
四、銀行電匯:大額交易的安全牌
銀行電匯(國際匯款)是傳統的跨境資金移動方式,透過SWIFT網路,把款項從買方的銀行帳戶直接匯入賣方的外幣帳戶。它的費用結構與第三方支付截然不同:主要成本是固定費用而非百分比抽成,包括匯出手續費、電報費、中間行處理費與入帳手續費,每一筆通常是固定金額。
對大額交易來說,固定費用攤在金額上占比極低,因此銀行電匯在「單筆金額高」的情境下往往比第三方支付划算。例如一筆 30 萬元的貨款,電匯總成本可能僅數千元,占比不到1%;同樣金額若走第三方支付4.4%的抽成,成本高達一萬三千元以上。此外,電匯的金流軌跡清楚,買賣雙方都有完整的匯款證明,對於B2B交易與高單價商品特別重要。
但電匯的缺點也很明顯:速度慢(通常需要2–5個工作天,跨時區與中間行審查可能更久)、手續費項目多(買方匯出、中間行轉手、賣方入帳都可能各收一筆)、對小額訂單不友善(固定費用占比過高)。對零售型賣家來說,幾乎不可能要求每個海外消費者都用電匯付款——消費者沒有那麼多耐心,也沒有那麼多銀行資訊可以填。
所以電匯的正確使用方式是「混合搭配」:零售訂單走第三方支付,大額批發或 B2B 訂單走電匯。兩種管道並行,才能讓費率結構與交易型態匹配。
| 情境 | 第三方支付 | 銀行電匯 |
|---|---|---|
| 單筆金額 3,000 元以下 | 成本占比低,適合 | 固定費用占比高,不划算 |
| 單筆金額 10 萬元以上 | 4.4%抽成金額可觀 | 固定費用攤薄,明顯划算 |
| 訂單頻率高、客戶多 | 效率高、體驗好 | 每筆都要填銀行資料,繁瑣 |
| 需要交易證明 | 有交易紀錄但證明力有限 | 銀行匯款水單,證明力強 |
五、跨境收款服務與平台內建金流:兩條被低估的路
除了第三方支付與銀行電匯,還有兩條路徑常被台灣賣家忽略:跨境收款服務,以及平台內建金流。
跨境收款服務(如Payoneer、PingPong等)是專為跨境電商賣家設計的收款工具,運作方式是:服務商在海外各市場提供在地銀行帳戶資訊,賣家把這些帳戶資訊填入平台當作收款帳戶,平台結算時直接把款項匯入,賣家再從服務商提領到台灣的銀行帳戶。這類服務的優勢是多平台、多幣別集中管理,一個帳號可以同時收Amazon、eBay、Shopee跨境站點等不同平台的款項;缺點是提領時通常會收取固定手續費,換匯也有價差,且部分服務商要求提供公司登記或銷售證明,對個人賣家較不友善。
平台內建金流則是最常被忽略的選項。Amazon有自己的賣家結算系統,Shopee跨境站點也有內建的收款與結算機制,賣家只需在後台設定收款帳戶,平台會依固定週期自動結算。這條路徑的優點是零申辦成本、自動化程度最高,款項直接由平台處理;缺點是結算週期由平台決定(常見為每兩週或每月一次),賣家無法掌控收款節奏,而且一旦同時在多個平台銷售,就必須分別管理多套結算流程。
六、怎麼選?4個決策步驟照著做
看完四種方案,接下來用四個步驟幫自己做決定。這套決策流程不需要財務背景,只需要一張紙與過去三個月的訂單資料。
七、手續費與匯率的優化實務
金流方案選定之後,還有一連串可以優化的細節。以下是台灣賣家實務上最有效的幾個方向:
方向一:統一收款幣別,減少換匯次數。每次換匯都會產生價差,能少換一次就少一次。例如同時經營美國與加拿大市場,可以考慮開立美元與加幣帳戶,讓款項以原幣別入帳,需要時再統一換匯。
方向二:善用多幣別帳戶與原幣提領。部分第三方支付與跨境收款服務支援多幣別錢包,款項可以原幣別存放、原幣別提領到對應的外幣帳戶,避開「美金→新台幣→美金」的來回換匯損失。
方向三:比較「公告費率」與「實際費率」。公告費率是基本盤,實際費率會因交易量、帳戶類型與談判而不同。訂單量穩定成長後,主動向服務商申請費率調整,往往能談到比公告費率更低的數字。
方向四:把收款成本攤進定價策略。跨境商品定價時,把「預期收款成本」納入成本結構,而不是事後發現利潤被吃掉才調整價格。一般建議在成本加成後,再預留3–5% 的緩衝給金流費用與匯率波動。
方向五:定期檢視方案,別讓習慣綁架成本。金流市場變化很快,新服務、新費率不斷出現。每半年重新比較一次主要方案的費率與服務,用實際帳單驗證,而不是憑印象決定。
八、常見誤區:別讓收款方式拖垮生意
以下是台灣賣家最常踩的幾個誤區,每一個都來自真實案例:
九、跨境收款的稅務與法規提醒
跨境收款不只是金流問題,還牽涉稅務與法規。以下是賣家必須知道的幾個重點,細節請務必諮詢專業會計師:
第一,跨境銷售的營業稅申報義務。台灣賣家透過網路銷售商品與服務,依現行營業稅規定,符合一定條件的跨境銷售需要辦理稅籍登記並申報營業稅。財政部對跨境電商設有明確的登記與申報機制,賣家應主動了解自身銷售型態是否落在課稅範圍內。
第二,外匯管理與申報規定。跨境款項匯入台灣,依中央銀行外匯管理相關規定,一定金額以上的匯款需要申報。多數銀行會在入帳時協助處理申報程序,但賣家應主動詢問往來銀行的申報流程與所需文件。
第三,海外買家的當地稅務(如歐洲增值稅)。賣到歐洲的訂單,若超過當地遠距銷售門檻,可能需要在當地註冊增值稅(VAT)並繳納。多數平台會代收代繳部分情況下的增值稅,但獨立站賣家需要自行處理,這是許多台灣賣家最容易忽略的成本。
第四,留存完整的交易紀錄。收款紀錄、匯款水單、換匯明細都應該系統化留存,既是稅務申報的依據,也是金流審查或爭議發生時的證明文件。
十、常見問題 FAQ
十一、把收款動線變成競爭優勢
跨境電商的競爭,不只是產品與價格的競爭,也是成本結構與現金流效率的競爭。當對手還在為5%的金流成本苦惱時,把收款動線規劃好的賣家,已經把這5%轉化成定價空間、廣告預算或供應商談判籌碼。收款方案沒有標準答案,但有一套可以重複使用的方法:盤點訂單結構、試算真實成本、小額測試、持續優化。
如果你正在規劃跨境生意,或已經在跨境路上卻對金流成本感到困惑,不妨從今天開始,把過去三個月的訂單資料翻出來,用這篇文章的步驟實際算一次。你會發現,光是調整收款管道,就可能為你省下可觀的利潤。