你是不是也曾經在海外平台下單、或請人代購後,最怕的不是商品被退,而是「我到底要不要多付一筆進口關稅、營業稅?」,又或者「我買的量很少,為什麼這次竟然被收了稅?」。很多人以為網購跟代購回台就是「商品價格+運費」一句話搞定,卻忽略進口貨物在台灣這端其實有一套明確的關稅與營業稅課稅結構,以及影響你荷包的免稅門檻與進口次數規則。
這篇把「從海外進貨、代購回台灣」在稅與通關上的重點一次講清楚:先帶你看進口貨物到底要繳哪些稅、進口關稅和營業稅各自怎麼算、低價包裹的2,000元免稅門檻與「頻繁進口」的界線在哪,再談代購與自行網購的納稅義務差異,最後是EZ WAY實名認證與簡易報關的實際流程。搞懂這套結構,你才不會糊里糊塗多付稅,或漏掉明明可以主張的免稅權益。
一、海外買東西回台灣,到底要繳哪些稅
先講結論:從海外進口貨物到台灣,原則上要課「關稅」與「營業稅」,另外特定商品還可能有貨物稅、菸酒稅或特種貨物及勞務稅。 這跟你在國內商店買東西「已經含稅」的直覺不同——進口稅是海關在貨物進境時就代為徵收的。
依《關稅法》第2條,「關稅」的法定定義,就是對國外進口貨物課徵之進口稅。貨物只要從國外「進入中華民國境內」,就構成《加值型及非加值型營業稅法》第5條所稱的「進口」,成為營業稅的課稅範圍。換句話說,不管你是自己網購、請人代購、還是整批進貨轉售,只要貨物是從境外進到台灣,這套稅就繞不開。
把進口貨物可能碰到的稅費攤開,大概可以分成三層:
對一般消費者與小型賣家來講,最常真的碰到、也最需要搞懂的是「關稅」和「營業稅」這兩層。下面用一張速查表,把進口貨物應繳的稅先歸位:
| 稅費 | 課徵對象 | 徵收方 | 計算核心 |
|---|---|---|---|
| 關稅 | 進口貨物之收貨人/持有人 | 海關 | 完稅價格 × 海關進口稅則稅率 |
| 營業稅 | 進口貨物之收貨人/持有人 | 海關代徵 | (完稅價格+關稅+特定稅額)× 5% |
| 貨物稅 | 特定應稅貨物 | 海關 | 依貨物稅條例規定的品項與稅率 |
| 菸酒稅 | 菸、酒類 | 海關 | 依菸酒稅法規定 |
重點提醒:進口的「關稅」與「營業稅」都看「完稅價格」,而完稅價格不是只看商品標價,還要把運費、保險費一起算進去。這一點很多人第一次聽到會很意外,實際計算我們在下一章拆給你看。
電商趨勢在跨境上持續升高,若想整體掌握市場走向,可參考2026 台灣電商趨勢報告。
二、進口關稅怎麼算:完稅價格與海關進口稅則
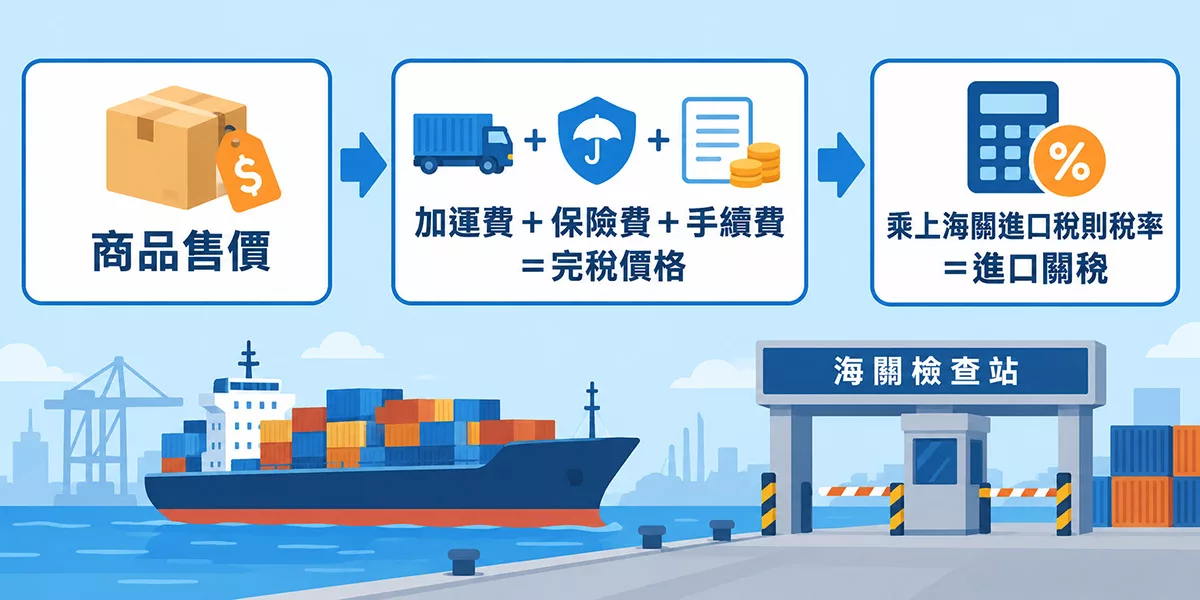
進口關稅的算法,關鍵在兩個字:「完稅價格」。依《關稅法》第29條,從價課徵關稅的進口貨物,完稅價格以「交易價格」為計算根據——也就是進口貨物由輸出國銷售至中華民國之實付或應付價格——並且要把佣金或手續費、包裝費、權利金、運費、裝卸費、搬運費與保險費都計入。這就是實務上常講的CIF(起岸價格)概念:貨物到了台灣口岸的總成本,才是課稅的基礎。
⚠️ 這裡是重點:很多人以為「完稅價格=我在網站上看到的商品售價」,其實不是,運費與保險費都要算進去。
商品該適用哪一檔稅率,取決於它的HS分類。不同品類稅率差異很大,有的品項是零關稅、有的則可能到達兩位數百分比,所以沒有「單一進口稅率」這回事,必須以海關進口稅則為準。查詢方式很簡單:到財政部關務署的「稅則稅率查詢」系統,輸入商品名稱或 HS 編號即可。對要長期做批貨、代購生意的人來說,先查清楚主銷商品的稅則稅率,是報價前的基本功。
三、進口營業稅:海外網購也要課徵嗎
很多人以為「營業稅是店家在做生意才要繳」,其實進口貨物的營業稅,連一般消費者購物都會課。依《加值型及非加值型營業稅法》第1條與第2條,進口貨物應課營業稅,而納稅義務人就是進口貨物的收貨人或持有人——也就是「拿到貨的這個人」。
進口營業稅的計算方式,讓不少人驚呼「怎麼這麼多」。依同法第20條,進口營業稅按「關稅完稅價格+進口稅」之數額,依稅率計算;若該貨物還應課貨物稅、菸酒稅,則再加計這些稅額後計算。目前營業稅徵收率為5%,由海關在放行前代徵。
舉例來說:某商品完稅價格為5,000元、進口關稅500元,則進口營業稅=(5,000 + 500)× 5% = 275元。也就是說,超過免稅門檻的包裹,實付稅金通常是「關稅+營業稅」兩筆加總,而且營業稅的稅基還包含關稅,這正是很多買家覺得「被多收了一層」的原因。
要特別注意的是,「進口營業稅」與「境內營業人開給你的統一發票營業稅」是兩回事。前者是海關在進境時代徵、跟貨物綁在一起;後者是你之後在國內轉售、開發票時才涉及的銷項稅。對轉售型賣家來講,進口階段繳的營業稅與關稅,是你算進貨成本時一定要計入的「含稅成本」,別只看海外請款單上的商品單價。
四、低價包裹免稅2,000元:門檻與排除條件
進口稅不是每一筆都會課。財政部依《關稅法》第49條第2項發布的免稅限額公告(台財關字第106 1018778號),現行規定是:同批進口貨物完稅價格在新臺幣2,000元以下者,免徵關稅與海關代徵之營業稅及貨物稅——但菸酒類與實施關稅配額之農產品不適用。
這裡的「完稅價格」,沿襲前文定義,同樣包含交易價格、運費與保險費。所以判斷的方式是:把商品價格、運費、保險費加總,沒超過2,000元,才適用免稅。市面上常有人簡稱「2000元以下免稅」或「免運就不計入」,其實都不精確——真正的判斷基準是「完稅價格」,運費照樣要算進去。
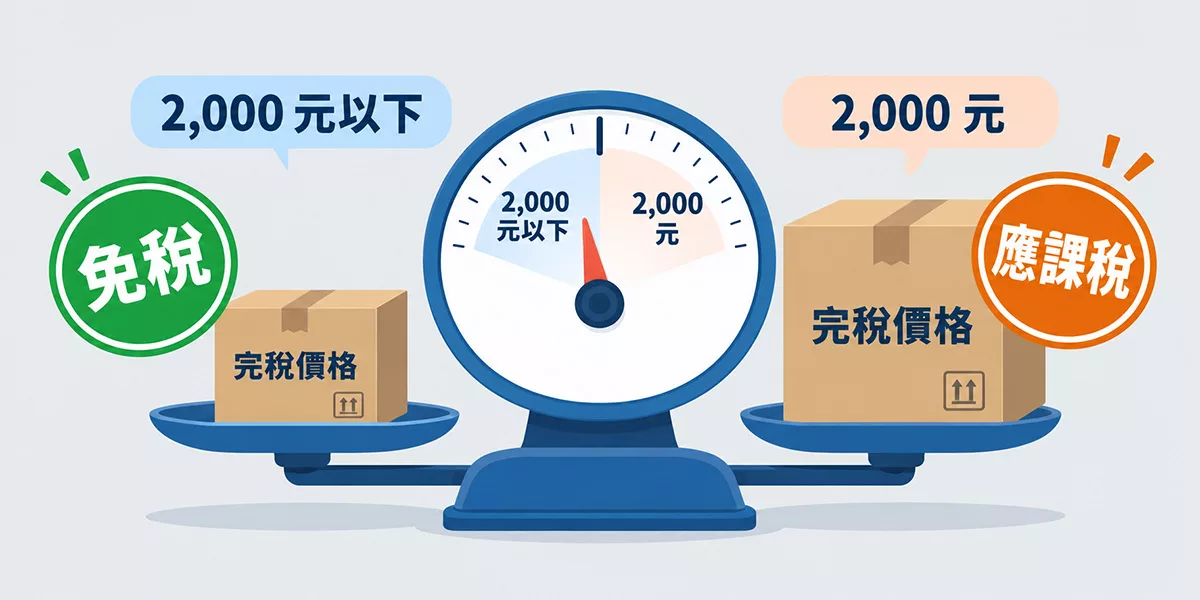
另外要留意的排除項:即便完稅價格低於2,000元,菸酒及實施關稅配額的農產品也不適用這項免稅;如果你的包裹是這類商品,別期待它自動免稅。而更常見、也最容易讓人疏忽的排除條件,就是下一章的「頻繁進口」。
五、頻繁進口:半年超過幾次就失去免稅資格
「2000元以下會免稅」對多數人或賣家都成立,但如果你進口次數太頻繁,這項免稅會被取消。財政部關務署現行的認定標準是:
「同一納稅義務人,於半年度內進口貨物適用免稅規定放行逾6次者,不適用低價免稅。」
這裡的「半年度」是指每年1月至6月、7月至12月兩段;進口次數以報單所載的「進口日期」為準,並在每年1月1日與7月1日重新起算。換言之,在一個半年內你若有7筆以上(逾6次)進口,即使單筆完稅價格都不到2,000元,也可能被課稅。
這條規則對兩種人特別重要:
- 個人重度網購族:半年內海外包裹超過6批,就可能踩線。
- 靠「拆單」規避稅負的轉售賣家:以為把大單拆成多筆小額包裹、每筆都壓在2,000元以下就能免稅,結果反而因為「次數頻繁」被取消免稅資格,得不償失。
補充一個常見的過時說法:過去曾流傳「同一人未滿30日進口2次以上就取消免稅」,這是早期舊認定。現行財政部關務署的標準已調整為「半年度內逾6次」,引用時請以現行官方定義為準,別再被舊訊息誤導。
要記得,免稅資格是「按每次進口逐一判斷」的,超過次數門檻的那幾筆,就得乖乖把關稅與營業稅算進去。
六、代購還是自己買:納稅義務人與代購課稅
不少進口貨物的取得方式是「代購」——請人或在代購平台下單,由對方從海外買回再轉交給台灣的委託人。坊間常把這一路上產生的稅費簡稱「代購稅」,其實它並不是單一稅目,而是你從境外取得貨物時會碰到的進口關稅、營業稅,以及代購者若當生意經營時的營業稅與所得義務的合稱。這裡要先厘清一個關鍵問題:這一筆進口,誰是納稅義務人?
就進口關稅與營業稅而言,納稅義務人是「進口貨物的收貨人或持有人」(《關稅法》第6條、《加值型及非加值型營業稅法》第2條)。所以如果代購者以自己名義報關進口,他就是海關認定的納稅義務人;如果走委任報關、由實際收件人具名申報,則由收件人承擔。普通消費者最常遇到的是:平台或代購業者「包稅」或「不包稅」的差別,影響最後這筆稅由誰墊付。
再把「代購」這門生意本身拉出來看。從事業務是另一層課稅問題:
- 個人以營利為目的、採進銷貨方式經營的網路賣家,屬課營業稅範圍。自114年1月1日起,貨物每月銷售額達10萬元、勞務達5萬元(起徵點)者,就應辦理稅籍登記並報繳營業稅。
- 以自己名義代為購買貨物、再交付給委託人的營業人,依《加值型及非加值型營業稅法》第3條第3項第3款,視為銷售貨物。
- 「代購代付」平台:除按佣金收入開統一發票外,還應依代購貨物之實際價格,開立註明「代購」字樣的統一發票交付委託人,並依法報繳營業稅。
換句話說,若你只是在國外網站幫朋友「順手買、非營利、偶爾為之」,銷售額未達起徵點,原則上不課營業稅;但只要把代購當成常態生意、會收取代購費或加價,就屬營利行為,別忽略稅籍登記與報稅義務。
下表快速比較「自行網購」與「代購」在稅務上的差別:
| 面向 | 自行網購(境外下單直送) | 透過代購/代購平台 |
|---|---|---|
| 進口稅納稅義務人 | 收貨人(你本人) | 通常由報關具名者,視委任方式 |
| 低價免稅適用 | 完稅價格 ≤2,000元適用(菸酒等除外) | 同樣適用,但依進口人判斷 |
| 代購報酬 | 無 | 屬營利行為,達起徵點須課營業稅 |
| 發票 | 海關代徵,無境內統一發票 | 代購代付平台需開「代購」統一發票 |
七、進口報關流程:EZ WAY實名認證與簡易申報
進口貨物必須向海關申報。依《關稅法》第16條,納稅義務人應自運輸工具進口日之翌日起15日內辦理申報,並依第17條填送貨物進口報單、檢附發票與裝箱單等文件。快遞貨物(泛指每件毛重70公斤以下、非屬特定管制或高風險品項的貨物)則走相對簡便的「簡易申報」方式。對一般網購自用者來說,最切身相關的就是通關前的實名認證。
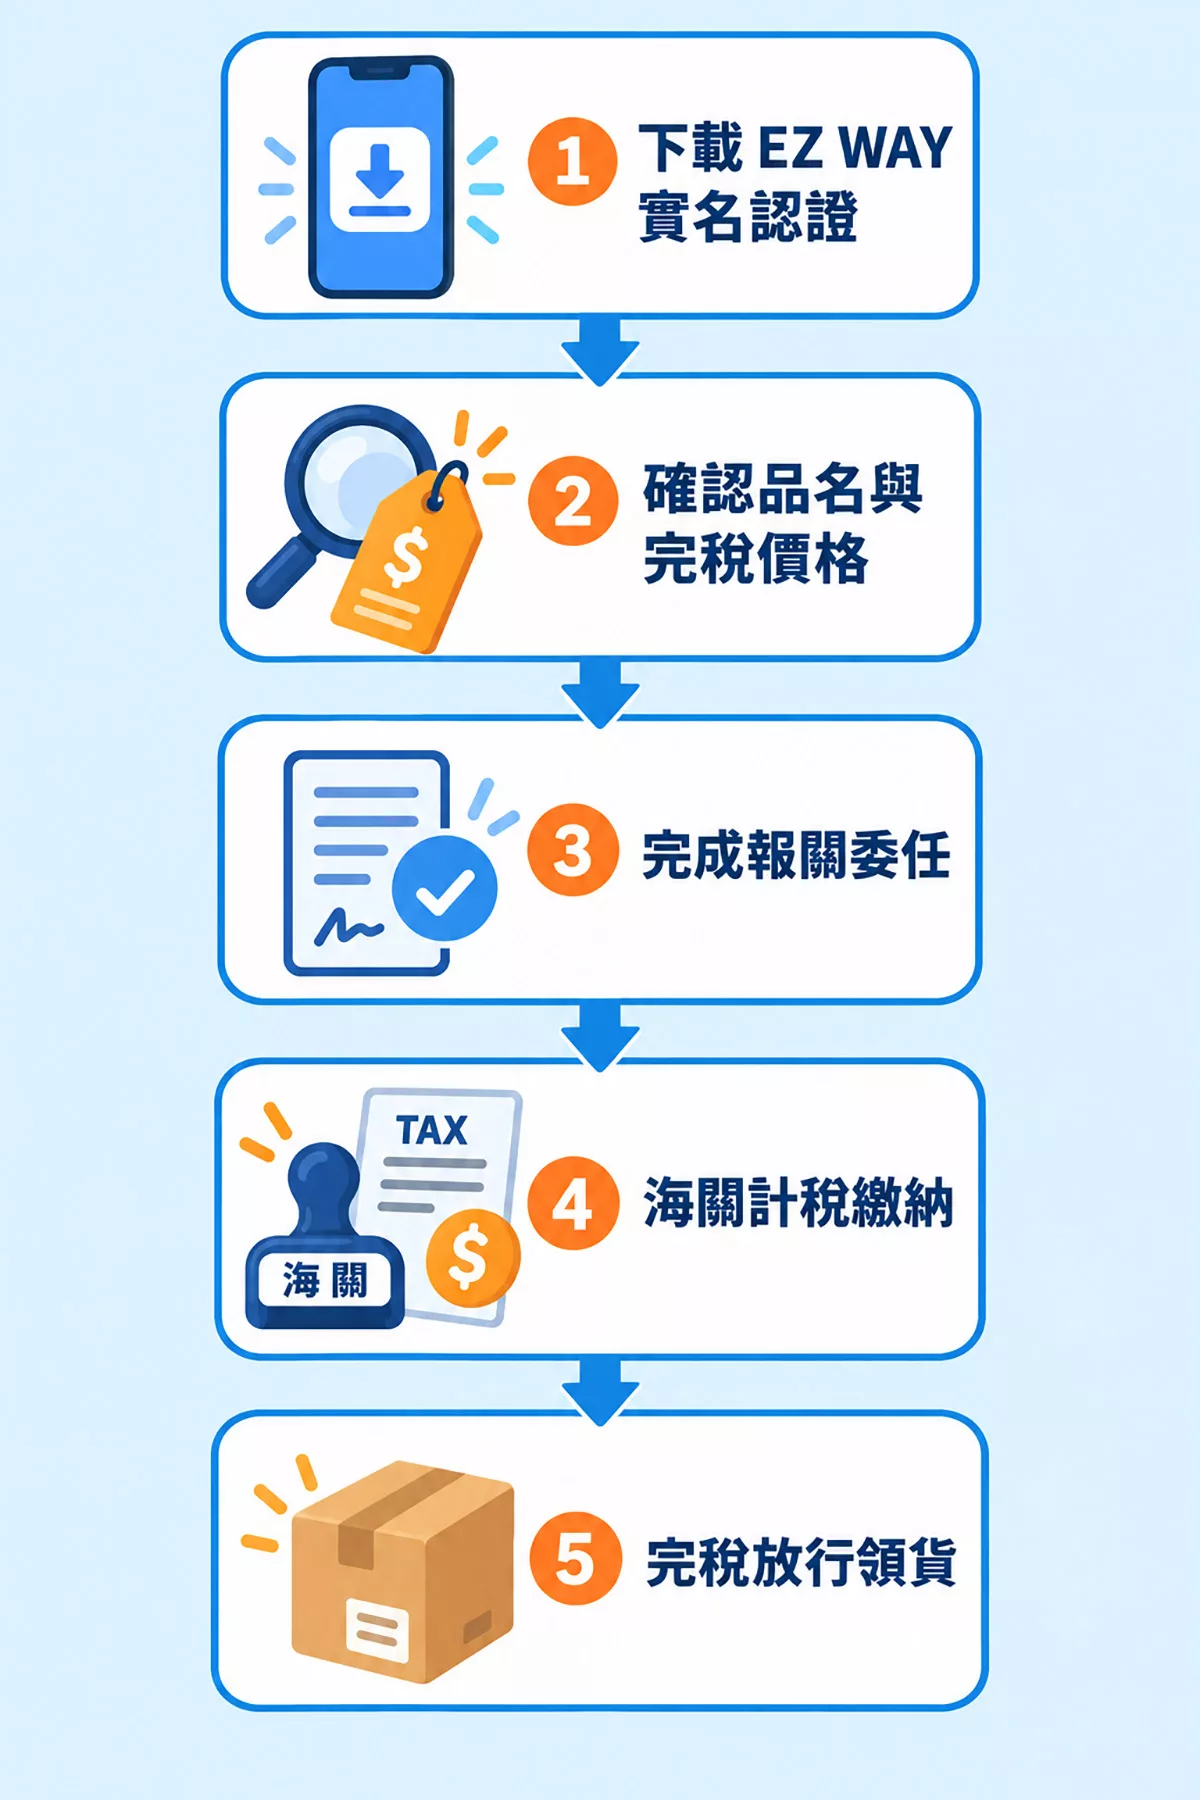
財政部關務署自109年5月16日起,會在通關系統檢核快遞貨物的報關委任:未完成實名認證、未具結取得委任文件者,海關不予受理報關。實名認證的工具就是「EZ WAY易利委」App——以手機門號綁定身分證統一編號或居留證統一證號(1個門號綁定1個身分證字號),並在其上確認進口委任。換句話說,現在在買海外包裹、或要別人幫你寄貨回台前,先下載註冊EZ WAY、完成認證並確認委任,才是貨物能順利放行的前提。
一般進口快遞的相關流程,可以濃縮成下面幾個步驟:
對想省事、不想自己纏在報關與稅務環節的人,委任專業的進出貨管理與報關業者是常見解法;把EZ WAY認證、品名分類、計稅這些環節交給熟門熟路的團隊,能少踩很多「貨到了卻領不出來」的坑。
八、跨境進口最常踩的五大誤區
把前面各章的關鍵反過來,就是跨境進口最容易出錯的幾個地方。這幾張「誤區 vs 正確做法」對照卡,值得你先記起來:
九、跨境進口與代購常見問題(FAQ)
跨境進口與代購的稅,其實可以濃縮成一句話:關稅與營業稅都看「含運費保險的完稅價格」,低於2,000元原則免稅、頻繁進口會失去免稅資格,而代購一旦變常態生意就要面對稅籍登記與開發票的義務。
把這套邏輯想清楚,你的海外進貨成本會更透明,也不會在收貨或報稅時才發現多了一筆莫名的稅。若你是把進貨、批貨當成日常營運的一環,卻對報關、稅則與稅務配置還沒有把握,不妨先把自己要從哪個國家、進什麼類別的商品盤一次,再決定這條路該自己走,還是交給專業代勞。關於跨境訂單的承接通路,可以再讀官網 vs 賣場平台該怎麼選;更多電商經營的實戰文章都整理在觀點專欄,也歡迎參考服務項目總覽。