「我只是在蝦皮、個人賣場偶爾賣點東西,到底要不要開發票?」「每個月營業額要到多少,才需要開始報營業稅?」「買家一直叫我開收據跟發票,我能不能拒絕?」——這些是台灣網路賣家天天在問的問題。許多人因為搞不清楚起徵點、統一發票與稅籍登記的界線,不是白白多繳稅,就是不知不覺踩了漏報的風險。回到最根本的問題——網路賣家開發票到底在什麼情況下才需要?這正是本文要替你一步步解開的謎。
這篇文章把電商賣家最需要的營業稅知識整理成一套完整的決策流程:先看懂「起徵點」這道最關鍵的分水嶺,再依你的月銷售額落在哪個區間,判斷自己該用哪一種稅務身分、要不要開發票、多久申報一次。全文以財政部與國稅局現行規定為準,附上官方來源,讓你把「要不要報、怎麼報」一次搞清楚。
一、先看懂「起徵點」這道分水嶺
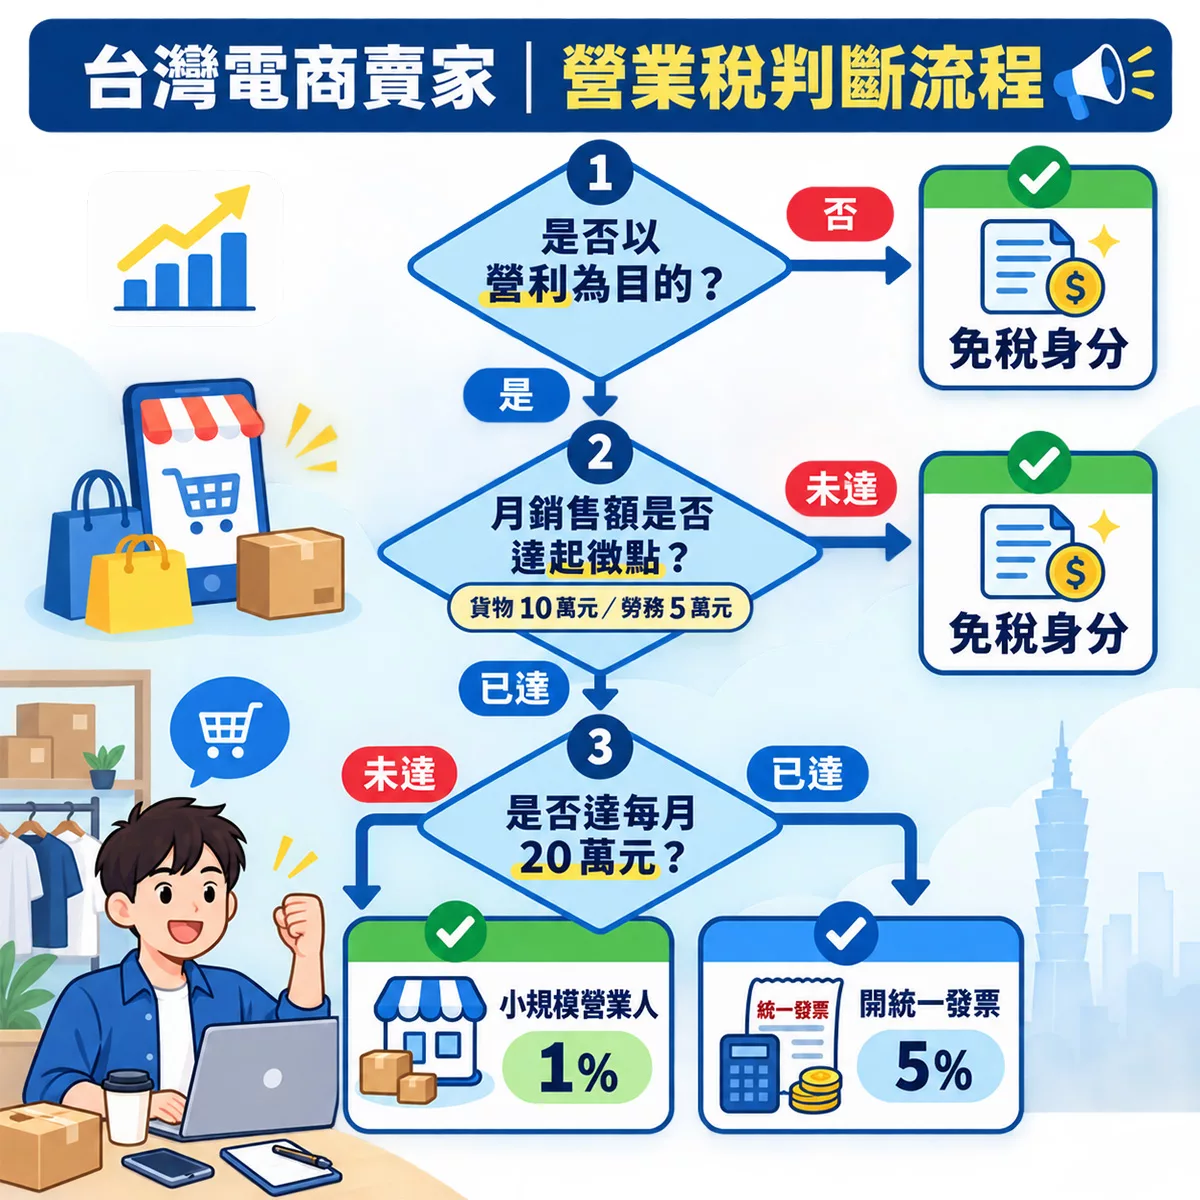
很多賣家把「要不要報營業稅」想得很複雜,其實第一個要掌握的關鍵數字只有一個:起徵點。起徵點是「要不要辦稅籍登記、要不要課營業稅」的最低門檻。只要你的月銷售額沒有達到起徵點,原則上就免徵營業稅,也可以暫時不必辦理稅籍登記。
財政部於2024年12月12日發布新聞稿,宣布自114年1月1日起調高小規模營業人營業稅起徵點,現行標準如下:
| 業別 | 起徵點(每月銷售額) | 備註 |
|---|---|---|
| 銷售貨物(賣商品、零售、網路賣家) | 新臺幣 10 萬元 | 自 114/1/1 起適用 |
| 銷售勞務(服務、代操、代營運等) | 新臺幣 5 萬元 | 自 114/1/1 起適用 |
資料來源:財政部《自114年1月1日起調高小規模營業人營業稅起徵點》、加值型及非加值型營業稅法第26條。
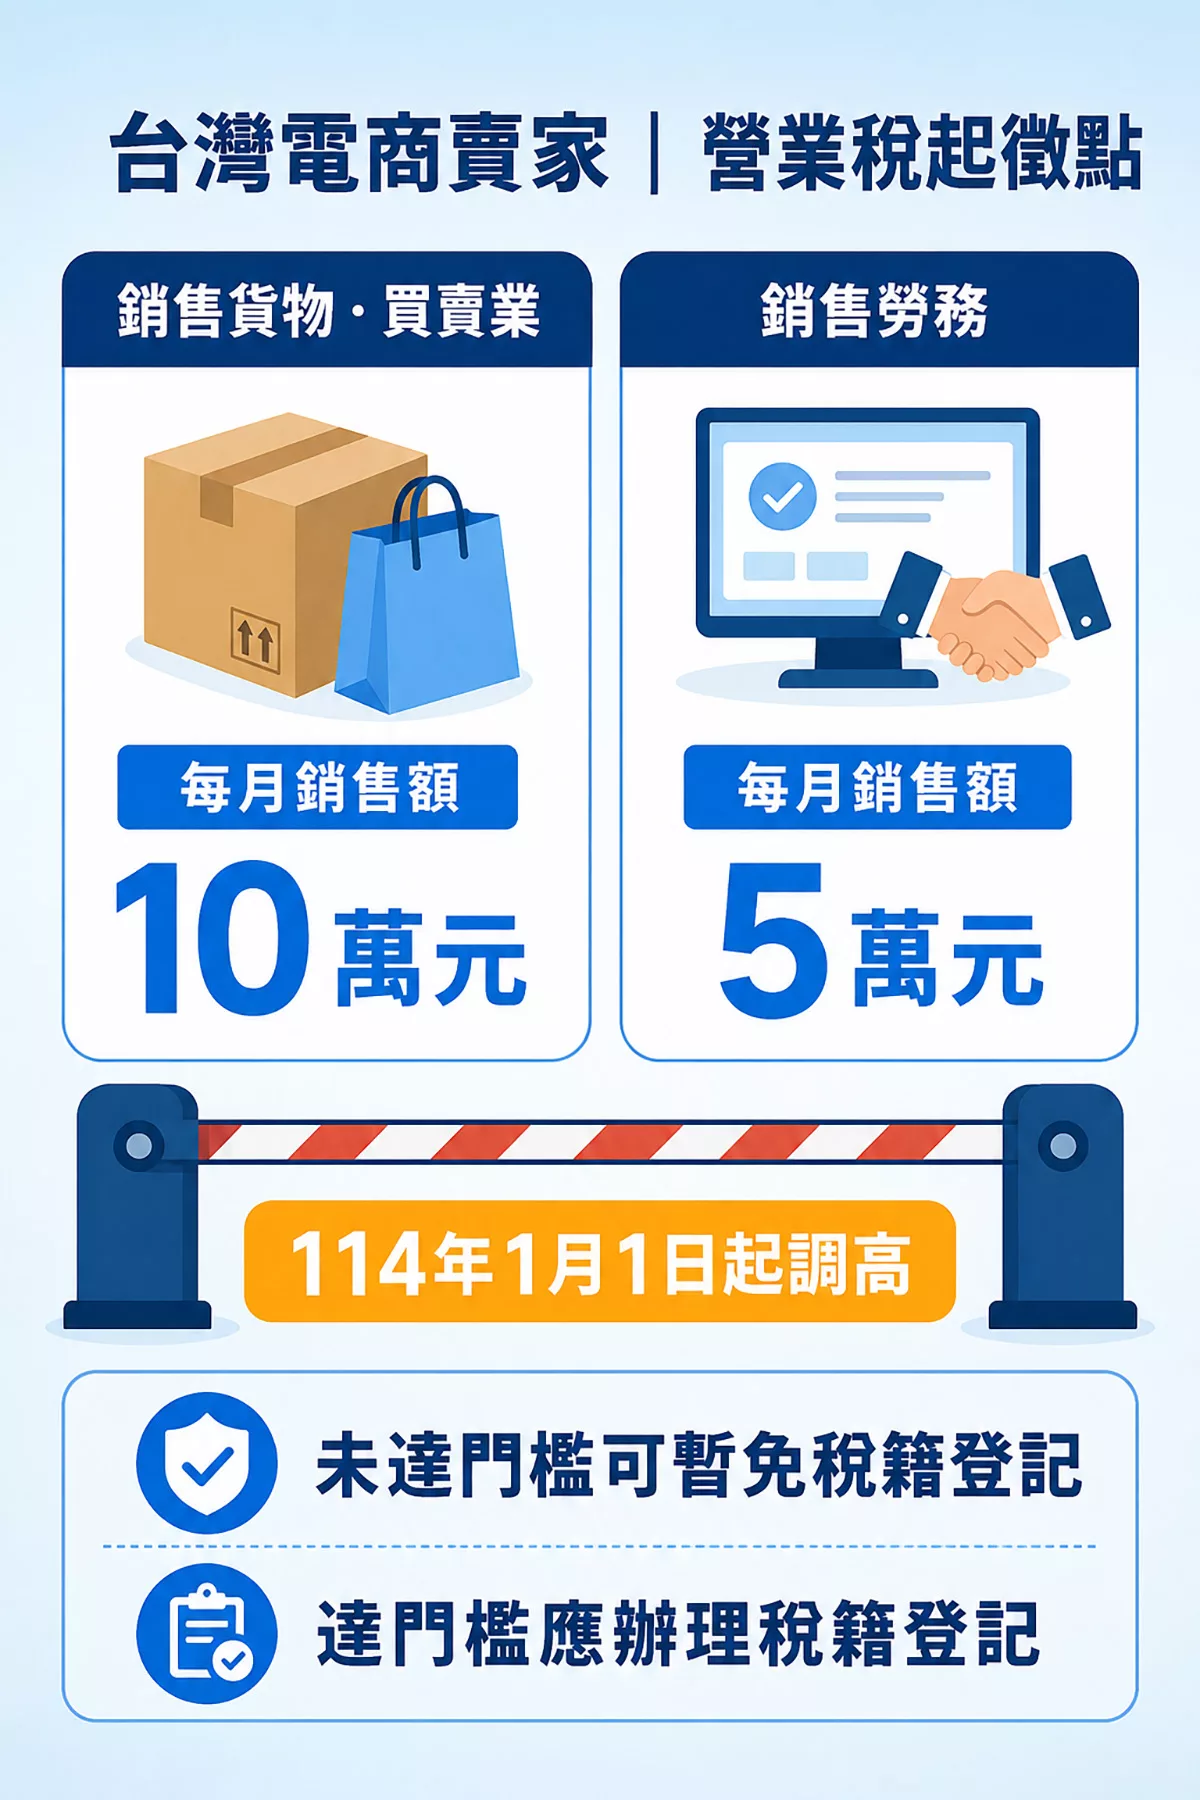
白話翻譯就是:如果你是以營利為目的賣商品,當月銷售額未達10萬元,就不用課營業稅、也暫免辦稅籍登記;做服務的人則是月銷售額未達5萬元。過去很多人記得的「買賣8萬、勞務4萬」,那已經是114年以前的舊門檻,現在已經調高,別再用舊數字判斷自己要不要報稅。
二、三種稅務身分:你屬於哪一種?
超過起徵點之後,事情才會開始變得有層次。電商賣家基本上有三種稅務身分,判斷的依據就是你的「每月平均銷售額」落在哪個區間。這三者不但稅率不同、要不要開發票不同,連申報頻率也不一樣。
| 身分 | 判定標準(月銷售額) | 要不要統一發票 | 營業稅率 | 申報頻率 |
|---|---|---|---|---|
| 免稅身分 | 未達起徵點(貨物<10萬/勞務<5萬) | 免,原則免稅籍登記 | 免徵 | 理性淨額併綜所稅申報 |
| 小規模營業人 | 達起徵點、未達 20 萬 | 得申請免用統一發票(開普通收據) | 1% | 每 3 個月查定 |
| 一般(開票)營業人 | 達 20 萬元以上 | 應開立統一發票 | 5% | 每 2 個月申報 |
資料來源:財政部稅務入口網《網路交易課徵營業稅 Q&A》、營業稅法。
請注意,起徵點和「是否要開發票」是兩道不同的關卡:起徵點決定「要不要辦稅籍登記、要不要課營業稅」,而月銷售額達20萬元才是「要不要強制開發票」的界線。落在兩者之間的賣家,屬小規模營業人,可以申請免用統一發票,只要掣發普通收據、按1%稅率由國稅局每一季查定課徵即可。財政部2026年3月的新聞稿也再次重申:每月銷售額未達20萬元的營業人,仍然免開立統一發票。
三、「以營利為目的」怎麼認定?兼差與二手賣家要看
看到這裡你一定會問:那我只是兼差賣東西、或偶爾賣二手,也算嗎?關鍵就在財政部函釋所強調的——「以營利為目的」。
依財政部109年1月31日台財稅字第10904512340號令,個人「以營利為目的」透過網路銷售貨物或勞務者,當月銷售額未達起徵點可暫時免辦稅籍登記;一旦當月銷售額達到起徵點,就應即向國稅局申請稅籍登記並報繳營業稅。函釋特別強調:無論是專業經營還是斜槓兼職,只要以營利為目的、透過網路銷售且達起徵點,就須辦理稅籍登記。
資料來源:財政部《網路個人賣家當月銷售額達營業稅起徵點者,應即辦理稅籍登記》、財政部稅務入口網《境內網路交易案例說明》。
那「不是以營利為目的、只是出清二手」的賣家呢?財政部函釋與國稅局說法都提到:出售自己用不到的物品、非常態性地銷售,且月銷售額未達起徵點者,原則上可暫免辦理稅籍登記。換句話說,判斷的順序是【是否以營利為目的】+【是否達起徵點】兩者同時成立,才需要登記報稅。
四、小規模 1% 與統一發票 5%:到底差在哪
這是最多賣家混淆的地方。同樣是賣東西,為什麼有人繳1%、有人繳5%?差別在於稅務身分與發票制度不同。
小規模營業人(月銷售額達起徵點、未達20萬):可申請免用統一發票,由國稅局按季查定銷售額,以查定銷售額乘上1%稅率課徵。營利事業進項稅額只能按10%比例扣抵查定稅額,且開出去的普通收據不具進項扣抵憑證功能——換句話說,收到你收據的買家,不能拿它來抵自己的營業稅。
一般(開統一發票)營業人(月銷售額達20萬以上):應開立統一發票,稅率5%,採「銷項稅額-進項稅額=應納稅額」的加值型方式,進項稅額可以全額扣抵。買家拿到你的發票,不但可以作為進項扣抵憑證,一般消費者也不必另繳差額(營業稅已含在售價內)。
| 比較面向 | 小規模營業人(免用發票) | 一般營業人(開統一發票) |
|---|---|---|
| 適用門檻 | 達起徵點、未達月 20 萬 | 月銷售額達 20 萬以上 |
| 開立憑證 | 普通收據 | 統一發票 |
| 營業稅率 | 1%(查定課徵) | 5%(銷項減進項) |
| 進項扣抵 | 僅按查定稅額 10% 抵 | 進項稅額全額扣抵 |
| 申報頻率 | 每 3 個月 | 每 2 個月 |
資料來源:營業稅法第10、13、15、23、32、35、40條。
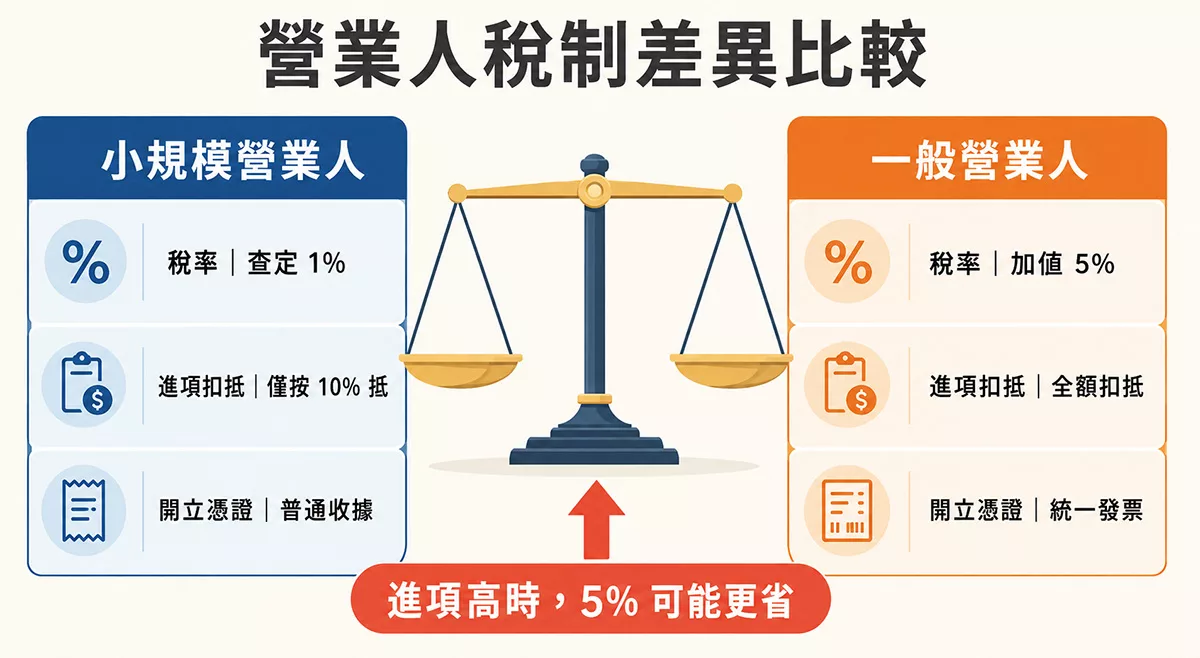
需要特別提醒的一點是:「1%比較省」未必永遠適用。1%雖然稅率低,但進項無法全額扣抵;當你的進貨成本高、進項稅額大的時候,改用開立統一發票的5%加值型申報,反而可能扣抵後應納稅額 更低。小規模營業人得向稽徵機關申請改按一般方式(5%、開統一發票)計算繳納,並非「一旦是1%就永遠1%」。
五、申報時程與實務做法
搞懂身分之後,來看實務上多久繳一次、多久申報一次。其實只要掌握「起徵點→登記→發票→申報」這條主線,網路開店報稅並沒有想像中複雜;這部分真正影響的是你要不要「記帳」、要不要請會計師。
- 開立統一發票的一般營業人:以每2個月為一期(奇數月結束時結算,亦即單月營業稅申報),於次期開始15日內申報銷售額、應納或溢付營業稅額,並自行向公庫繳納。(營業稅法第35條)
- 小規模(查定課徵)營業人:由稽徵機關每3個月查定銷售額及稅額、填發繳款書通知繳納。國稅局實務上會在每年1、4、7、10月底前發單。(營業稅法第40條)
- 未達起徵點者:免徵營業稅,但你的網路交易「營利所得」仍應併入個人綜合所得稅結算申報。國稅局曾舉例:月銷售8萬元(未達現行貨類起徵點10萬)的賣家,全年營收96萬元,按書審純益率6%估算營利所得約57,600元,仍須併入綜所稅申報。
資料來源:營業稅法第 35、40 條、財政部稅務入口網《網路交易課徵營業稅 Q&A》。
六、跨境與境外交易的營業稅重點
如果你除了賣台灣境內,也有做跨境,這一段要特別留意。跨境稅務相對複雜,這裡只講兩條最關鍵的門檻。
- 進口包裹(海關代徵):跨境進口包裹的關稅完稅價格在新臺幣2,000元以下者,依法免徵營業稅;超過2,000元則課徵。這就是很多賣家把低價小物用跨境直送的原因之一。
- 境外電商(跨境平台代收金流):依財政部《跨境電子勞務交易課徵營業稅規範》,境外電商營業人全年銷售額逾新臺幣60萬元者,應依營業稅法第28-1條自行或委託代理人辦理稅籍登記,並依法開立憑證與申報。
資料來源:財政部《跨境電子勞務交易課徵營業稅規範》、網路交易課徵營業稅 Q&A。
如果是台灣賣家「出貨到海外」這件事本身,牽涉的是外銷零稅率與出口申報,屬於另一套規則;跨境收款的細節我們在談跨境收款那篇文章有完整拆解,這裡不展開。整體而言,只要你在台灣有營利行為,台灣端的營業稅身分就仍以本文前幾章的起徵點與20萬門檻為判斷基準。
七、決定要不要開發票的決策階梯
最後,把前面所有規則濃縮成一個「一層層往下看」的決策階梯。從最外層往下走,走到哪一層符合現況,就採用那一層的處理方式:
記住一個簡單口訣:「沒達起徵點,免報營業稅但記得併綜所稅;超過起徵點,先辦稅籍登記;快到 20 萬,準備好開發票。」 有了這條主幹線,你就知道該往哪個方向準備。